En un mercado de Ciudad de México, una persona compra fruta y paga acercando su teléfono a un código QR. En una cafetería, otra utiliza una tarjeta bancaria sin introducirla en una terminal. Estas escenas representan una transformación que está cambiando la manera de comprar, vender y administrar el dinero en México.
Durante muchos años, el efectivo fue el principal medio de pago para numerosas familias y pequeños negocios. Sin embargo, los teléfonos inteligentes, las aplicaciones bancarias y las transferencias electrónicas han creado nuevas posibilidades. Actualmente, una persona puede enviar dinero a un familiar, pagar servicios o recibir el pago de un cliente sin necesidad de visitar un banco.
El Banco de México desarrolló CoDi, una plataforma que permite realizar cobros y pagos digitales mediante transferencias electrónicas, utilizando herramientas como los códigos QR. Su objetivo es facilitar las transacciones y ampliar el acceso a los servicios financieros.
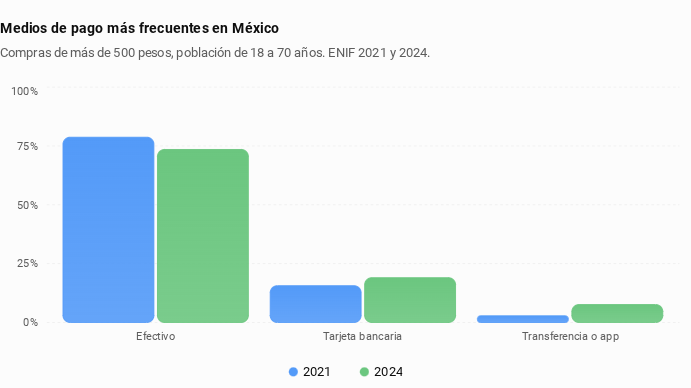
A pesar de estas innovaciones, el efectivo continúa siendo muy importante. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, el 85,2 % de la población adulta mexicana utilizaba efectivo para compras de 500 pesos o menos. Para compras superiores a 500 pesos, el porcentaje era del 73,5 %. Estas cifras muestran que la transformación digital no ocurre de manera uniforme.
Los pagos digitales ofrecen ventajas tanto para consumidores como para comerciantes. Pueden facilitar las ventas, reducir la necesidad de llevar efectivo y permitir un mejor registro de las transacciones. Sin embargo, también existen obstáculos: algunas personas no tienen acceso constante a Internet, desconocen el funcionamiento de las aplicaciones o desconfían de posibles fraudes electrónicos.
El desafío no consiste simplemente en reemplazar los billetes por teléfonos. Para que esta transformación beneficie a toda la sociedad, es necesario mejorar la conectividad, promover la educación financiera y garantizar sistemas seguros. La tecnología puede modernizar la economía, pero su verdadero éxito depende de que las personas puedan utilizarla con confianza.
Durante muchos años, el efectivo fue el principal medio de pago para numerosas familias y pequeños negocios. Sin embargo, los teléfonos inteligentes, las aplicaciones bancarias y las transferencias electrónicas han creado nuevas posibilidades. Actualmente, una persona puede enviar dinero a un familiar, pagar servicios o recibir el pago de un cliente sin necesidad de visitar un banco.
El Banco de México desarrolló CoDi, una plataforma que permite realizar cobros y pagos digitales mediante transferencias electrónicas, utilizando herramientas como los códigos QR. Su objetivo es facilitar las transacciones y ampliar el acceso a los servicios financieros.
A pesar de estas innovaciones, el efectivo continúa siendo muy importante. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, el 85,2 % de la población adulta mexicana utilizaba efectivo para compras de 500 pesos o menos. Para compras superiores a 500 pesos, el porcentaje era del 73,5 %. Estas cifras muestran que la transformación digital no ocurre de manera uniforme.
Los pagos digitales ofrecen ventajas tanto para consumidores como para comerciantes. Pueden facilitar las ventas, reducir la necesidad de llevar efectivo y permitir un mejor registro de las transacciones. Sin embargo, también existen obstáculos: algunas personas no tienen acceso constante a Internet, desconocen el funcionamiento de las aplicaciones o desconfían de posibles fraudes electrónicos.
El desafío no consiste simplemente en reemplazar los billetes por teléfonos. Para que esta transformación beneficie a toda la sociedad, es necesario mejorar la conectividad, promover la educación financiera y garantizar sistemas seguros. La tecnología puede modernizar la economía, pero su verdadero éxito depende de que las personas puedan utilizarla con confianza.